 DuckSave
ตารางออมเงิน
แบบเท่ากันทุกครั้ง
ยอดเท่ากันทุกงวด ไม่เพิ่ม ไม่ลด จึงรู้ล่วงหน้าเสมอว่าต้องเตรียมเท่าไร เป็นแบบที่ทำต่อเนื่องง่ายที่สุดในบรรดาตารางออมเงินทั้งหมด หน้านี้มีตารางครบทั้งรายวัน รายสัปดาห์ รายเดือน และวิธีคิดกลับจากเป้าที่คุณอยากได้
รูป เขียนโดย HUMBURRER (ณัฐพล เนี่ยงจิต)
คนทำ DuckSave · ปรับปรุง 19 พฤศจิกายน 2026
ตารางออมเงินแบบเท่ากันทุกครั้ง คืออะไร
เก็บยอดเดิมทุกงวด วันละ 20 บาทก็ 20 บาททุกวัน สัปดาห์ละ 500 ก็ 500 ทุกสัปดาห์ ไม่มีงวดไหนหนักกว่างวดอื่น ต่างจากตาราง 52 สัปดาห์ที่ยอดขยับขึ้นหรือลงทุกสัปดาห์
ข้อได้เปรียบที่ชัดที่สุดคือคุณรู้ล่วงหน้าเสมอว่าต้องเตรียมเท่าไร ไม่ต้องเปิดตารางดู ไม่ต้องคิดเลข จำยอดเดียวพอ และเพราะมันคาดเดาได้ มันจึงเป็นแบบที่ตั้งโอนอัตโนมัติได้ง่ายที่สุด
ออมเงินวันละ 20 50 100 บาท ได้เท่าไร
ตารางนี้คือยอดรวมเมื่อเก็บครบ คิดจากยอดต่อวันคูณจำนวนวัน ไม่รวมดอกเบี้ย
| เก็บวันละ | ครบ 30 วัน | ครบ 100 วัน | ครบ 1 ปี |
|---|---|---|---|
| วันละ 5 บาท | 150 | 500 | 1,825 |
| วันละ 10 บาท | 300 | 1,000 | 3,650 |
| วันละ 20 บาท | 600 | 2,000 | 7,300 |
| วันละ 50 บาท | 1,500 | 5,000 | 18,250 |
| วันละ 100 บาท | 3,000 | 10,000 | 36,500 |
ยอดทั้งหมดเป็นบาท · 1 ปีคิดที่ 365 วัน
ยอดที่คนเริ่มกันมากที่สุดคือ วันละ 20 บาท เพราะเป็นเงินที่หายไปโดยไม่รู้สึก แต่ครบปีแล้วได้ 7,300 บาท ส่วน วันละ 100 บาท ครบ 100 วันได้ 10,000 บาทพอดี ซึ่งเป็นยอดที่คนตั้งเป้ากันบ่อย
อยากได้ 10,000 บาท ต้องเก็บวันละเท่าไร
คิดกลับง่ายมาก — เอาเป้าหารด้วยจำนวนงวด แล้วปัดขึ้นเป็นเลขกลม ยอดรวมจะเกินเป้านิดหน่อย ซึ่งดีกว่าขาดไปตอนท้าย ตารางนี้คิดไว้ให้แล้ว
| อยากได้ | วันละ (100 วัน) | วันละ (1 ปี) | สัปดาห์ละ (52) | เดือนละ (12) | ครบปีจริงได้ |
|---|---|---|---|---|---|
| 10,000 บาท | 100 | 28 | 193 | 834 | 10,220 |
| 20,000 บาท | 200 | 55 | 385 | 1,667 | 20,075 |
| 50,000 บาท | 500 | 137 | 962 | 4,167 | 50,005 |
| 100,000 บาท | 1,000 | 274 | 1,924 | 8,334 | 100,010 |
ช่องขวาสุดคือยอดจริงเมื่อเก็บวันละเท่าที่ปัดขึ้นแล้ว ครบ 365 วัน
ตารางออมเงิน 50,000 และ 100,000 บาท
เป้าหลักหมื่นปลาย ๆ ถึงหลักแสน ใช้หลักเดียวกันทุกอย่าง ต่างกันแค่ยอดต่อวันที่สูงขึ้นจนต้องวางแผนจริงจัง 50,000 บาทใน 1 ปี คือวันละ 137 บาท ส่วน 100,000 บาทใน 1 ปี คือวันละ 274 บาท
ถ้ายอดต่อวันเริ่มสูงจนไม่สบายใจ ให้เปลี่ยนเป็นรายสัปดาห์หรือรายเดือนแทน จำนวนเงินเท่าเดิม แต่คิดง่ายกว่าและผูกกับวันเงินเข้าได้ และถ้ายังรู้สึกว่าหนักอยู่ นั่นแปลว่าควรยืดเวลา ไม่ใช่ฝืนยอด
ออมรายสัปดาห์ กับ รายเดือน
ตารางรายสัปดาห์
| เก็บสัปดาห์ละ | ครบ 12 สัปดาห์ | ครบ 26 สัปดาห์ | ครบ 52 สัปดาห์ |
|---|---|---|---|
| สัปดาห์ละ 50 บาท | 600 | 1,300 | 2,600 |
| สัปดาห์ละ 100 บาท | 1,200 | 2,600 | 5,200 |
| สัปดาห์ละ 200 บาท | 2,400 | 5,200 | 10,400 |
| สัปดาห์ละ 500 บาท | 6,000 | 13,000 | 26,000 |
ตารางรายเดือน
| เก็บเดือนละ | ครบ 6 เดือน | ครบ 1 ปี | ครบ 2 ปี |
|---|---|---|---|
| เดือนละ 500 บาท | 3,000 | 6,000 | 12,000 |
| เดือนละ 1,000 บาท | 6,000 | 12,000 | 24,000 |
| เดือนละ 2,000 บาท | 12,000 | 24,000 | 48,000 |
| เดือนละ 5,000 บาท | 30,000 | 60,000 | 120,000 |
ข้อดี ข้อเสีย เหมาะกับใคร
ทุกวิธีมีราคาที่ต้องจ่าย วิธีนี้ก็เหมือนกัน ผมเขียนไว้ครบทั้ง 2 ด้านเพื่อให้เลือกได้ก่อนเริ่ม ไม่ใช่รู้ตอนเดือนที่ 3 แล้วเลิก
- รู้ล่วงหน้าเสมอว่าต้องเตรียมเท่าไร จำยอดเดียวพอ
- คิดยอดรวมได้ในหัว ยอดต่องวดคูณจำนวนงวด จบ
- ตั้งโอนอัตโนมัติได้ เพราะยอดไม่เปลี่ยน
- ทำต่อเนื่องง่ายที่สุด ไม่มีงวดไหนที่หนักเป็นพิเศษ
- ยืดหรือหดเวลาได้โดยไม่ต้องคิดตารางใหม่
- มันไม่ปรับตัวเลย เดือนไหนตึง ทางเลือกมีแค่ข้ามงวดหรือแก้แผน
- เดือนที่ได้เงินเยอะก็ยังเก็บเท่าเดิม จึงเก็บได้น้อยกว่าที่ทำได้จริง
- น่าเบื่อ ไม่มีจังหวะขึ้นลงให้ลุ้นเหมือนตาราง 52 สัปดาห์
- ถ้ายอดตั้งสูงไปตั้งแต่ต้น จะรู้ตัวตอนเดือนที่ 2ซึ่งสายไปแล้ว
- มีเงินเดือนประจำ เข้าวันเดิมทุกเดือน
- อยากตั้งโอนอัตโนมัติแล้วลืมมันไปเลย
- เพิ่งเริ่มออมครั้งแรก ยังไม่อยากคิดเรื่องซับซ้อน
- เคยเลิกกลางทางเพราะยอดช่วงท้ายหนักเกินไป
- ออมร่วมกับคนอื่น เพราะยอดเท่ากันตกลงกันง่าย
- รายได้ไม่แน่นอน เดือนไหนได้ไม่เท่ากัน
- ค้าขายหรือรับงานเป็นชิ้น ไม่มีวันเงินเข้าที่แน่นอน
- อยากเก็บหนักตอนต้นเพราะกลัวเลิกกลางทาง
- อยากให้ยอดออมโตตามรายได้ที่โตขึ้น
3 ข้อแรกของช่องขวาล่าง ตรงกับอีก 2 วิธีที่เรามี — รายได้ไม่แน่นอนให้ใช้ ส่วนแบ่งจากเงินที่เข้ามา ส่วนคนที่กลัวเลิกกลางทางให้ใช้ ลดลงทีละนิด ลิงก์อยู่ท้ายหน้า
งานวิจัย: ทำไมวิธีนี้ถึงกลัวช่องว่างที่สุด
วิธีนี้ทำเป็นตารางติดผนังได้สวยที่สุด เพราะทุกช่องเท่ากัน แต่นั่นแปลว่าช่องที่ยังไม่ได้กาก็เด่นที่สุดเหมือนกัน และมีงานวิจัยเรื่องนี้อยู่
เขาพบว่าพอบันทึกแสดงว่าสถิติขาด คนทำต่อน้อยลง และผลขึ้นอยู่กับว่ามันดูเป็นอย่างไรในบันทึก ไม่ได้ขึ้นกับว่าจริง ๆ แล้วคนนั้นทำอะไรมา ที่สำคัญคือผลอ่อนลงเมื่อซ่อมบันทึกที่ขาดได้
ถ้าจะใช้วิธีนี้ ให้ตั้งใจตั้งแต่แรกว่าพลาดได้ แล้วกาย้อนทีหลัง — อย่าปล่อยให้ช่องว่างเป็นคนตัดสินว่าคุณจะทำต่อไหม
⚠️ งานทั้ง 2 ชิ้นศึกษาการเดินนับก้าวและเกมในห้องทดลอง ไม่ได้ศึกษาการออมเงินโดยตรง ผมจึงเขียนว่างานวิจัยเรื่องเป้าหมาย ไม่ได้เขียนว่างานวิจัยเรื่องการออมเงิน
ทำไม่ทันบางงวด ทำยังไง
ยอดแรกที่ผมแนะนำ — 1,000 บาทใน 100 วัน
ถ้ายังไม่รู้จะเริ่มที่ยอดไหน ผมแนะนำ วันละ 10 บาท 100 วัน ได้ 1,000 บาท เล็กพอที่จะเริ่มวันนี้โดยไม่ต้องคิด และสั้นพอที่จะเห็นว่าตัวเองทำจบได้จริงก่อนจะไปเป้าใหญ่
ถ้าทำจบ 100 วันแรกได้ ให้เอายอด 1,000 บาทนั้นเป็นหลักฐาน ว่าคุณทำได้ แล้วค่อยขยับเป็นวันละ 20 หรือ 50 บาทในรอบถัดไป
ของที่ผมทำไว้ให้
แบบบันทึกการออม
พิมพ์แล้วใช้ได้เลย
บรรทัดเปล่าสำหรับจดทุกครั้งที่หยอด มีช่องยอดสะสมให้เห็นว่าโตขึ้นเท่าไรแล้ว เว้นไป 2 เดือนก็ไม่มีอะไรฟ้อง เพราะไม่มีช่องว่างให้เห็น
หรือให้ DuckSave นับให้
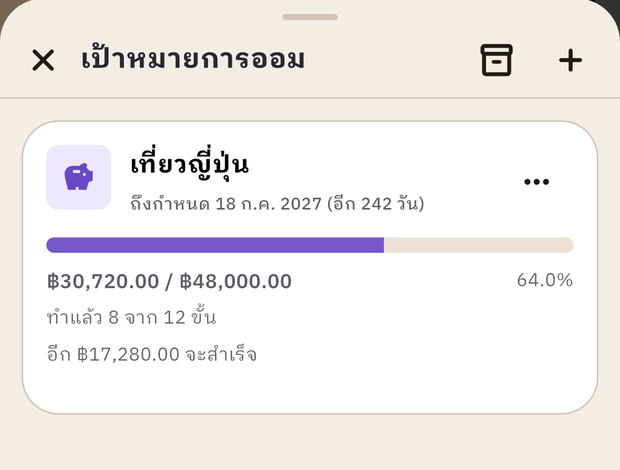
ตั้งเป้าแล้วเลือก เท่ากันทุกครั้ง แล้วแอปคิดยอดต่องวดให้เอง เปลี่ยนแผนทีหลังได้ ขั้นที่ติ๊กไปแล้วเงินอยู่ครบ ไม่ถูกแตะเลย ติ๊กผิดก็เลิกติ๊กได้ ใช้ออฟไลน์ได้ ฟรี ไม่ต้องสมัครก็ใช้ได้
ถ้าวิธีนี้ไม่เข้ากับคุณ
อีก 3 วิธีอาจใช่
ทั้ง 4 วิธีอยู่ในแอปเดียวกัน เปลี่ยนได้ตลอด ไม่ต้องเริ่มเป้าใหม่
งานวิจัยที่อ้างถึงในหน้านี้
- Silverman, J., & Barasch, A. (2023). On or Off Track: How (Broken) Streaks Affect Consumer Decisions. Journal of Consumer Research, 49(6), 1095–1117.
- Sharif, M. A., & Shu, S. B. (2019). Nudging persistence after failure through emergency reserves. Organizational Behavior and Human Decision Processes.
หน้านี้เป็นเครื่องมือช่วยสร้างนิสัยการออม ไม่ใช่คำแนะนำการลงทุน ยอดทุกช่องคิดจากสูตรด้วยโปรแกรมและตรวจแล้ว ไม่รวมดอกเบี้ย ถ้าเจอที่ผิด บอกผมได้เลย