 DuckSave
ตารางออมเงิน 52 สัปดาห์
แบบไล่ย้อน
แบบปกติเก็บ 10 แล้ว 20 แล้ว 30 ไปจบที่ยอดสูงสุดช่วงปลายปี ซึ่งเป็นตอนที่ใช้เงินหนักที่สุดและคนเลิกทำกันมากที่สุดพอดี แบบไล่ย้อนทำกลับกัน — เริ่มที่ 520 บาทแล้วลดลงเรื่อย ๆ จบปีที่สัปดาห์ละ 10 บาท ยอดรวมเท่ากันทุกบาท คือ 13,780 บาท
รูป เขียนโดย HUMBURRER (ณัฐพล เนี่ยงจิต)
คนทำ DuckSave · ปรับปรุง 19 พฤศจิกายน 2026
ไล่ย้อนคืออะไร ต่างจากแบบปกติยังไง
ตารางออมเงิน 52 สัปดาห์แบบที่เห็นกันทั่วไป เริ่มที่สัปดาห์ละ 10 บาท แล้วเพิ่มทีละ 10 บาททุกสัปดาห์ จนสัปดาห์สุดท้ายต้องหยอด 520 บาท แบบไล่ย้อนใช้ยอดชุดเดียวกันทั้ง 52 ยอด แค่กลับลำดับ — สัปดาห์แรกหยอด 520 บาท แล้วลดลงทีละ 10 จนสัปดาห์ที่ 52 เหลือ 10 บาท
เพราะเป็นยอดชุดเดิม ยอดรวมจึงเท่ากันเป๊ะที่ 13,780 บาท สิ่งที่เปลี่ยนไม่ใช่จำนวนเงิน แต่เป็นจังหวะที่มันหนัก
ยอดต่อสัปดาห์แบบไล่ย้อน — สูงสุด 520 บาทที่สัปดาห์แรก ลดลงเรื่อย ๆ จนเหลือ 10 บาทที่สัปดาห์สุดท้าย
ทำไมถึงย้ายยอดหนักมาไว้ตอนต้น
ตารางแบบไล่ขึ้นวางสัปดาห์ที่แพงที่สุดไว้ช่วงปลายปี ซึ่งบังเอิญตรงกับตอนที่คนใช้เงินหนักที่สุด — ของขวัญ งานเลี้ยง กลับบ้าน เที่ยวปีใหม่ มันคือช่วงที่คนเลิกทำกันมากที่สุดพอดี
การไล่ย้อนย้ายสัปดาห์ที่หนักที่สุดมาไว้ตอนต้นที่ยังมีไฟ แล้วเหลือยอดเล็กที่สุดไว้ตอนท้าย พอถึงเดือนธันวาคม คุณหยอดแค่สัปดาห์ละ 10–50 บาท ซึ่งเป็นยอดที่ไม่ต้องตัดสินใจอะไรเลย
ความยากไม่ได้หายไป มันแค่ย้ายที่ — เดือนแรกคือเดือนที่แพงที่สุด
ผมเขียนประโยคนี้ไว้ในแอปด้วย เพราะมันควรรู้ก่อนเริ่ม ไม่ใช่รู้ตอนเดือนแรกแล้วตกใจ เดือนมกราคมเดือนเดียวคุณต้องหยอดรวม 2,020 บาท ถ้าเดือนแรกของคุณตึงอยู่แล้ว แบบไล่ย้อนไม่เหมาะ ให้ใช้แบบเท่ากันทุกครั้งแทน
เทียบกันตรง ๆ ไล่ย้อน กับ ไล่ขึ้น
ยอดรวมปลายทางเท่ากัน แต่ระหว่างทางต่างกันมาก ข้อนี้สำคัญเพราะคนส่วนใหญ่ไม่ได้ทำครบปี — เลิกกลางทางแล้วเหลือเท่าไร คือตัวเลขที่ควรดู
| ทำถึง | ไล่ย้อน (บาท) | ไล่ขึ้น (บาท) | ต่างกัน |
|---|---|---|---|
| สัปดาห์ที่ 13 | 5,980 | 910 | 5,070 |
| สัปดาห์ที่ 26 | 10,270 | 3,510 | 6,760 |
| สัปดาห์ที่ 39 | 12,870 | 7,800 | 5,070 |
| สัปดาห์ที่ 52 | 13,780 | 13,780 | 0 |
ทำได้ 3 เดือนแล้วเลิก แบบไล่ย้อนเหลือเงิน 5,980 บาท แบบไล่ขึ้นเหลือ 910 บาท — ต่างกัน 6.6 เท่า
นี่คือเหตุผลทั้งหมดของแบบไล่ย้อน ไม่ใช่ว่ามันเก็บได้มากกว่า แต่มันให้เงินคุณไว้ก่อน เผื่อคุณทำไม่จบ
ตารางเต็ม 52 สัปดาห์ พร้อมยอดสะสม
คอลัมน์ยอดสะสมคือเงินที่คุณจะมีหลังหยอดสัปดาห์นั้นแล้ว พิมพ์หน้านี้ออกมาแล้วกาทีละช่องได้เลย
| สัปดาห์ | หยอด | สะสม | สัปดาห์ | หยอด | สะสม |
|---|---|---|---|---|---|
| 1 | 520 | 520 | 27 | 260 | 10,530 |
| 2 | 510 | 1,030 | 28 | 250 | 10,780 |
| 3 | 500 | 1,530 | 29 | 240 | 11,020 |
| 4 | 490 | 2,020 | 30 | 230 | 11,250 |
| 5 | 480 | 2,500 | 31 | 220 | 11,470 |
| 6 | 470 | 2,970 | 32 | 210 | 11,680 |
| 7 | 460 | 3,430 | 33 | 200 | 11,880 |
| 8 | 450 | 3,880 | 34 | 190 | 12,070 |
| 9 | 440 | 4,320 | 35 | 180 | 12,250 |
| 10 | 430 | 4,750 | 36 | 170 | 12,420 |
| 11 | 420 | 5,170 | 37 | 160 | 12,580 |
| 12 | 410 | 5,580 | 38 | 150 | 12,730 |
| 13 | 400 | 5,980 | 39 | 140 | 12,870 |
| 14 | 390 | 6,370 | 40 | 130 | 13,000 |
| 15 | 380 | 6,750 | 41 | 120 | 13,120 |
| 16 | 370 | 7,120 | 42 | 110 | 13,230 |
| 17 | 360 | 7,480 | 43 | 100 | 13,330 |
| 18 | 350 | 7,830 | 44 | 90 | 13,420 |
| 19 | 340 | 8,170 | 45 | 80 | 13,500 |
| 20 | 330 | 8,500 | 46 | 70 | 13,570 |
| 21 | 320 | 8,820 | 47 | 60 | 13,630 |
| 22 | 310 | 9,130 | 48 | 50 | 13,680 |
| 23 | 300 | 9,430 | 49 | 40 | 13,720 |
| 24 | 290 | 9,720 | 50 | 30 | 13,750 |
| 25 | 280 | 10,000 | 51 | 20 | 13,770 |
| 26 | 270 | 10,270 | 52 | 10 | 13,780 |
อยากได้ยอดอื่น ไม่ใช่ 13,780
ยอดรวมของตาราง 52 สัปดาห์เท่ากับ ยอดที่ลดต่อสัปดาห์ × 1,378 เสมอ อยากได้เท่าไรก็เอาเป้าหารด้วย 1,378 แล้วปัดขึ้นเป็นเลขกลม ๆ
| ลดทีละ | สัปดาห์แรก | สัปดาห์สุดท้าย | ครบปีได้ |
|---|---|---|---|
| ลดทีละ 5 บาท | 260 | 5 | 6,890 |
| ลดทีละ 10 บาท | 520 | 10 | 13,780 |
| ลดทีละ 15 บาท | 780 | 15 | 20,670 |
| ลดทีละ 20 บาท | 1,040 | 20 | 27,560 |
อยากได้ 20,000 บาท เอา 20,000 ÷ 1,378 ได้ 14.5 ปัดขึ้นเป็นลดทีละ 15 บาท เริ่มที่สัปดาห์ละ 780 บาท ครบปีได้ 20,670 บาท เกินเป้านิดหน่อย ซึ่งดีกว่าขาดไปตอนท้าย
ข้อดี ข้อเสีย เหมาะกับใคร
วิธีนี้แลกความสบายตอนปลายปี ด้วยความหนักตอนต้นปี ผมเขียนไว้ครบทั้งสองด้านเพื่อให้ตัดสินใจได้ก่อนเริ่ม ไม่ใช่รู้ตอนสัปดาห์ที่สามแล้วเลิก
- ให้เงินคุณไว้ก่อน เผื่อทำไม่จบ — 3 เดือนแรกได้ 5,980 บาท เทียบกับ 910 บาท
- ยอดเบาลงเรื่อย ๆ ปลายปีเหลือสัปดาห์ละ 10–50 บาท
- ช่วงที่ใช้เงินหนักที่สุดของปี กลายเป็นช่วงที่ออมเบาที่สุดพอดี
- ยอดรวมเท่าแบบไล่ขึ้นทุกบาท ไม่ได้เก็บน้อยลงเลย
- รู้ยอดล่วงหน้าได้ทุกสัปดาห์ เพราะตารางตายตัว
- เดือนแรกหนักที่สุด ต้องหยอดรวม 2,020 บาท
- ความยากไม่ได้หายไป มันแค่ย้ายที่
- ตารางมีช่องว่าง ซึ่งเป็นสิ่งที่งานวิจัยบอกว่าทำให้คนเลิกกลางทาง
- ตั้งโอนอัตโนมัติไม่ได้ เพราะยอดเปลี่ยนทุกสัปดาห์
- ถ้าเริ่มในเดือนที่ตึงอยู่แล้ว จะพังตั้งแต่สัปดาห์แรก
- เคยเริ่มตาราง 52 สัปดาห์แล้วเลิกช่วงปลายปี
- มีเงินก้อนตอนต้นปี เช่น โบนัสหรือเงินพิเศษ
- รู้ตัวว่าชอบเลิกกลางทาง จึงอยากได้เงินไว้ก่อน
- อยากเห็นยอดโตเร็วในสามเดือนแรกเพื่อสร้างกำลังใจ
- มีเงินเดือนประจำ และรับยอดหนักเดือนแรกไหว
- เดือนแรกตึงอยู่แล้ว ⇒ ใช้แบบเท่ากันทุกครั้งแทน
- รายได้ไม่แน่นอน เดือนไหนได้ไม่เท่ากัน
- อยากตั้งโอนอัตโนมัติแล้วไม่ต้องยุ่งอีก
- เห็นช่องว่างในตารางแล้วหมดกำลังใจ
ทำไม่ทันบางสัปดาห์ ทำยังไง
ให้แอปนับให้แทนการกาเอง
ไม่อยากพิมพ์กระดาษ
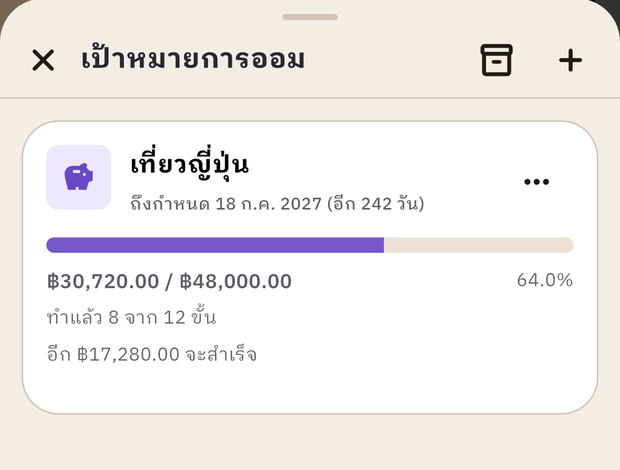
ให้ DuckSave นับให้
ตั้งเป้าแล้วเลือก ลดลงทีละนิด แอปจะคิดยอดทุกสัปดาห์ให้เอง ติ๊กเมื่อหยอดจริง เห็นยอดสะสมทุกครั้ง เปลี่ยนเป้าแล้วมันคิดใหม่ให้ ใช้ออฟไลน์ได้ ฟรี ไม่ต้องสมัครก็ใช้ได้
ถ้าไล่ย้อนไม่ใช่สำหรับคุณ
อีก 3 วิธีอาจเข้ากว่า
ทั้ง 4 วิธีอยู่ในแอปเดียวกัน เลือกใหม่ได้ตลอด ไม่ต้องเริ่มเป้าใหม่
หน้านี้เป็นเครื่องมือช่วยสร้างนิสัยการออม ไม่ใช่คำแนะนำการลงทุน ตัวเลขทุกช่องคำนวณจากสูตรและตรวจแล้ว ถ้าเจอที่ผิด บอกผมได้เลย