 DuckSave
คนเลิกออมเพราะพลาดครั้งแรก
ไม่ใช่เพราะไม่มีเงิน
ออมอิสระคือวิธีที่ไม่มีตาราง ไม่มียอดกำหนด หยอดเท่าไรเมื่อไรก็ได้ ฟังดูเหมือนวิธีของคนไม่มีวินัย แต่พองานวิจัยเรื่องเป้าหมายชี้ไปทางเดียวกันหลายชิ้น ผมเลยคิดว่ามันควรมีอยู่ และหน้านี้คือเหตุผล
รูป เขียนโดย HUMBURRER (ณัฐพล เนี่ยงจิต)
คนทำ DuckSave · ปรับปรุง 19 พฤศจิกายน 2026
คนเลิกตอนไหน งานวิจัยบอกอะไร
คำอธิบายที่ได้ยินบ่อยที่สุดคือ "ไม่มีวินัย" กับ "เงินไม่พอ" แต่งานวิจัยเรื่องการทำตามเป้าหมายชี้ไปอีกทาง — จุดที่คนหลุดคือวันแรกที่ทำไม่ได้ ไม่ใช่วันที่เงินหมด
กลุ่มที่ตั้งเป้าแบบแข็ง คือทำไม่ได้ก็คือพลาด กลับมาทำสำเร็จในวันถัดไปได้ 0.37 ส่วนกลุ่มที่เป้ามีที่ว่างให้พลาดได้ กลับมาทำสำเร็จได้ 0.55
วันที่พลาด ไม่ได้ทำให้เสียแค่วันนั้น มันตัดสินว่าจะมีวันถัดไปหรือเปล่า
สิ่งที่ทำให้เลิก คือการเห็นว่าพลาด
งานอีกชิ้นเจาะลงไปอีกชั้น และผลของมันทำให้ผมคิดเรื่องตารางออมเงินใหม่ทั้งหมด
เขาพบว่าพอบันทึกแสดงว่าสถิติขาด คนทำต่อน้อยลง และผลขึ้นอยู่กับว่ามันดูเป็นอย่างไรในบันทึก ไม่ได้ขึ้นกับว่าจริง ๆ แล้วคนนั้นทำอะไรมา ผลแรงขึ้นเมื่อคนโทษตัวเอง และอ่อนลงเมื่อซ่อมบันทึกที่ขาดได้
ตารางออมเงินที่มีช่องว่าง คือหลักฐานความล้มเหลวที่แขวนอยู่บนตู้เย็น
นี่ไม่ได้แปลว่าตารางไม่ดี ตารางที่ทำได้ครบคือเครื่องมือที่ดีมาก แต่แปลว่าตารางมีราคาที่ต้องจ่าย และคนที่จ่ายคือคนที่พลาดสัปดาห์แรก ๆ
ที่ว่างสำรอง กับตัวเลข 4.1%
Sharif กับ Shu ทดสอบสิ่งที่เขาเรียกว่า ที่ว่างสำรอง คือการอนุญาตให้พลาดได้บ้างในเป้าหมาย เช่น มีวันข้ามได้ แล้ววัดว่าคนเลิกกลางคันต่างกันไหม ผลออกมาต่างกันมากกว่าที่ผมคาด
และมีอีกข้อที่ผมว่าน่าสนใจที่สุด — ที่ว่างสำรองได้ผลดีกว่าเมื่อยื่นให้ตอนที่คนพลาดไปแล้ว ไม่ใช่ยื่นให้ตั้งแต่ต้น กลุ่มที่ได้ใช้ที่ว่างหลังพลาด ไปต่อ 78.2% ส่วนกลุ่มที่รู้ตั้งแต่แรกว่าพลาดได้ ไปต่อ 54.7%
แล้วออมอิสระคืออะไร
ถ้าที่ว่างสำรองช่วยได้ขนาดนั้น ออมอิสระก็คือตารางที่เป็นที่ว่างสำรองทั้งใบ ไม่มีช่องให้พลาด เพราะไม่มีช่องตั้งแต่แรก ไม่มียอดที่ค้าง ไม่มีสัปดาห์ที่ขาด หยอดเมื่อไรก็นับเมื่อนั้น
มันไม่ใช่วิธีที่ดีที่สุดสำหรับทุกคน ถ้าคุณมีเงินเดือนตรงเวลาและเคยทำตารางจนจบมาแล้ว ตารางจะพาคุณไปได้ไกลกว่า แต่ถ้าคุณเคยเริ่มแล้วเลิกมาหลายรอบ ปัญหาอาจไม่ได้อยู่ที่คุณ มันอาจอยู่ที่ช่องว่างในตาราง
ข้อดี ข้อเสีย เหมาะกับใคร
ออมอิสระแลกความแน่นอน ด้วยการไม่มีอะไรให้พลาด เป็นการแลกที่คุ้มสำหรับบางคน และไม่คุ้มเลยสำหรับบางคน
- ไม่มีช่องให้พลาด เพราะไม่มีช่องตั้งแต่แรก
- เริ่มได้ทันทีโดยไม่ต้องคิดยอดหรือวางแผนก่อน
- เว้นไปนานแค่ไหนก็กลับมาต่อได้ ไม่มีอะไรค้างให้ตามเก็บ
- ย้ายไปวิธีที่มีแผนทีหลังได้ เงินที่เก็บไว้แล้วอยู่ครบ
- สร้างนิสัยได้ก่อน แล้วค่อยสร้างยอดทีหลัง
- ไม่มีทางรู้ว่าจะถึงเป้าเมื่อไร
- ไม่มีอะไรเตือนให้หยอด ต้องนึกได้เอง
- เก็บได้น้อยกว่าวิธีที่มีแผน ถ้าวินัยยังไม่มา
- ตั้งโอนอัตโนมัติไม่ได้ เพราะไม่มียอดกำหนด
- ถ้าไม่ตั้งชื่อเป้า เงินก้อนนี้จะถูกดึงไปใช้ก่อนเสมอ
- เคยเริ่มตารางแล้วเลิกมาหลายรอบ
- ยังไม่รู้ว่าจะเก็บเงินไปทำอะไร
- รายได้เพิ่งเปลี่ยน ยังจับจังหวะตัวเองไม่ได้
- เห็นช่องว่างในตารางแล้วหมดกำลังใจ
- อยากลองก่อน ยังไม่พร้อมผูกมัดกับแผน
- ต้องได้ยอดที่แน่นอนภายในวันที่กำหนด เช่น ค่าเทอม
- ชอบเห็นความคืบหน้าเป็นตัวเลขชัด ๆ ทุกสัปดาห์
- รู้ตัวว่าถ้าไม่มีกติกาบังคับ จะไม่ได้ทำ
- อยากตั้งโอนอัตโนมัติแล้วลืมมันไปเลย
ถึงไม่มีแผน ก็ยังต้องมีชื่อ
ไม่มีแผนได้ แต่ไม่มีเป้าหมายไม่ได้ อันนี้มีงานที่เป็นเรื่องเงินจริง ๆ รองรับ
กลุ่มควบคุมออมได้ราว 3.5% ของรายได้ ส่วนกลุ่มที่มีเป้าเดียวพร้อมซองแยกเงินออกมา ออมได้ราว 3 เท่าของกลุ่มควบคุม และข้อได้เปรียบนี้แรงที่สุดกับคนที่มีเงินเหลือน้อย
ในแอปผมบังคับให้ทุกเป้ามีชื่อ ไม่ใช่เพราะต้องมีช่องให้กรอก แต่เพราะยอดเงินที่ไม่มีชื่อ คือยอดที่ถูกดึงไปใช้ก่อนเสมอ
เริ่มวันไหนก็ได้ และวันจันทร์ไม่งมงาย
ความรู้สึกที่ว่า "เดี๋ยวเริ่มวันจันทร์" มักถูกล้อว่าเป็นข้ออ้าง แต่มันมีตัวเลขรองรับจริง
คนเข้ายิมเพิ่มขึ้น 33.4% ในวันต้นสัปดาห์ 47.1% ในวันต้นเทอม และ 24.3% ในวันแรกหลังปิดเทอม ส่วนการตั้งสัญญากับตัวเองเพิ่มขึ้น 62.9% ต้นสัปดาห์ และ 145.3% ต้นปี
ผู้วิจัยเสนอคำอธิบายว่า หมุดเวลาทำให้คนรู้สึกว่าความล้มเหลวที่ผ่านมา เป็นเรื่องของ "ตัวเราคนเก่าที่อยู่ไกลออกไปแล้ว" ⇒ ถ้าเคยเลิกมาหลายรอบ การรอถึงต้นเดือนแล้วเริ่มใหม่ ไม่ใช่การผัดวันประกันพรุ่ง
ข้อจำกัดของงานวิจัยที่ผมอ้าง
ผมคิดว่าหน้าที่อ้างงานวิจัย ควรบอกด้วยว่างานนั้นบอกอะไรไม่ได้ ไม่งั้นก็เป็นแค่การหยิบตัวเลขมาใช้ให้ดูน่าเชื่อ
อ่านตัวเลขข้างบนโดยรู้ 3 ข้อนี้ด้วย
- ไม่มีชิ้นไหนศึกษาการออมเงินโดยตรง ชิ้นที่แข็งที่สุดศึกษาการเดินนับก้าว และเกมในห้องทดลอง ผมจึงเขียนว่า "งานวิจัยเรื่องเป้าหมาย" ไม่ได้เขียนว่า "งานวิจัยเรื่องการออมเงิน"
- งานที่เป็นเรื่องเงินจริง มีข้อจำกัด ผู้ที่สรุปงานของ Soman และ Zhao คือ David McKenzie แห่งธนาคารโลก ระบุเองว่ากลุ่มตัวอย่างเล็กและไม่ได้สุ่ม เป็นเพียง proof of concept
- เรื่องการกลับมาเริ่มใหม่หลังพลาด เป็นข้อเสนอ ไม่ใช่ผลการทดลอง งานของ Dai และคณะวัดว่าคนเริ่มมากขึ้น ไม่ได้วัดว่าคนทำสำเร็จมากขึ้น และผู้วิจัย Sharif กับ Shu ก็ระบุว่ายังไม่ได้ทดสอบผลระยะยาวเป็นเดือน ๆ
ของที่ผมทำไว้ให้
ถ้าอ่านมาถึงตรงนี้แล้วคิดว่าออมอิสระเข้ากับคุณ ผมทำของไว้ให้ 2 อย่าง ทั้ง 2 อย่างไม่มีช่องให้พลาด เพราะจะขัดกับทุกอย่างที่เพิ่งเขียนมา
สมุดบันทึกการออม
แบบไม่มีช่อง
ไม่ใช่ตารางกริด เป็นบรรทัดเปล่าที่เขียนต่อลงไปเรื่อย ๆ หยอดวันไหนก็เขียนวันนั้น ยอดรวมโตขึ้นทุกบรรทัด เว้นไป 2 เดือนก็ไม่มีอะไรฟ้อง เพราะไม่มีช่องว่างให้เห็น
หรือให้ DuckSave นับให้
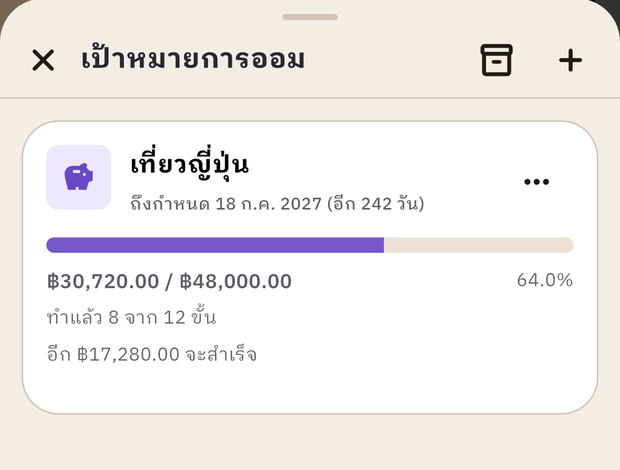
ตั้งเป้า ตั้งชื่อ แล้วหยอดเท่าที่ได้ วันไหนอยากเปลี่ยนไปใช้แผนที่มีตาราง กดเปลี่ยนได้เลย เงินที่เก็บไว้แล้วอยู่ครบ ใช้ออฟไลน์ได้ ฟรี ไม่ต้องสมัครก็ใช้ได้
ถ้าพร้อมมีแผนแล้ว
เลือกวิธีที่เข้ากับจังหวะเงินของคุณ
ทั้ง 4 วิธีอยู่ในแอปเดียวกัน ย้ายจากออมอิสระไปใช้ได้ตลอด ไม่ต้องเริ่มเป้าใหม่
งานวิจัยที่อ้างถึงในหน้านี้
- Sharif, M. A., & Shu, S. B. (2019). Nudging persistence after failure through emergency reserves. Organizational Behavior and Human Decision Processes.
- Silverman, J., & Barasch, A. (2023). On or Off Track: How (Broken) Streaks Affect Consumer Decisions. Journal of Consumer Research, 49(6), 1095–1117.
- Soman, D., & Zhao, M. Journal of Marketing Research · สรุปโดย David McKenzie, World Bank Development Impact
- Dai, H., Milkman, K. L., & Riis, J. (2014). The Fresh Start Effect: Temporal Landmarks Motivate Aspirational Behavior. Management Science.
หน้านี้เป็นเครื่องมือช่วยสร้างนิสัยการออม ไม่ใช่คำแนะนำการลงทุน ตัวเลขทุกตัวมาจากงานที่อ้างไว้ข้างบน ถ้าเจอที่ผมอ่านผิด บอกผมได้เลย